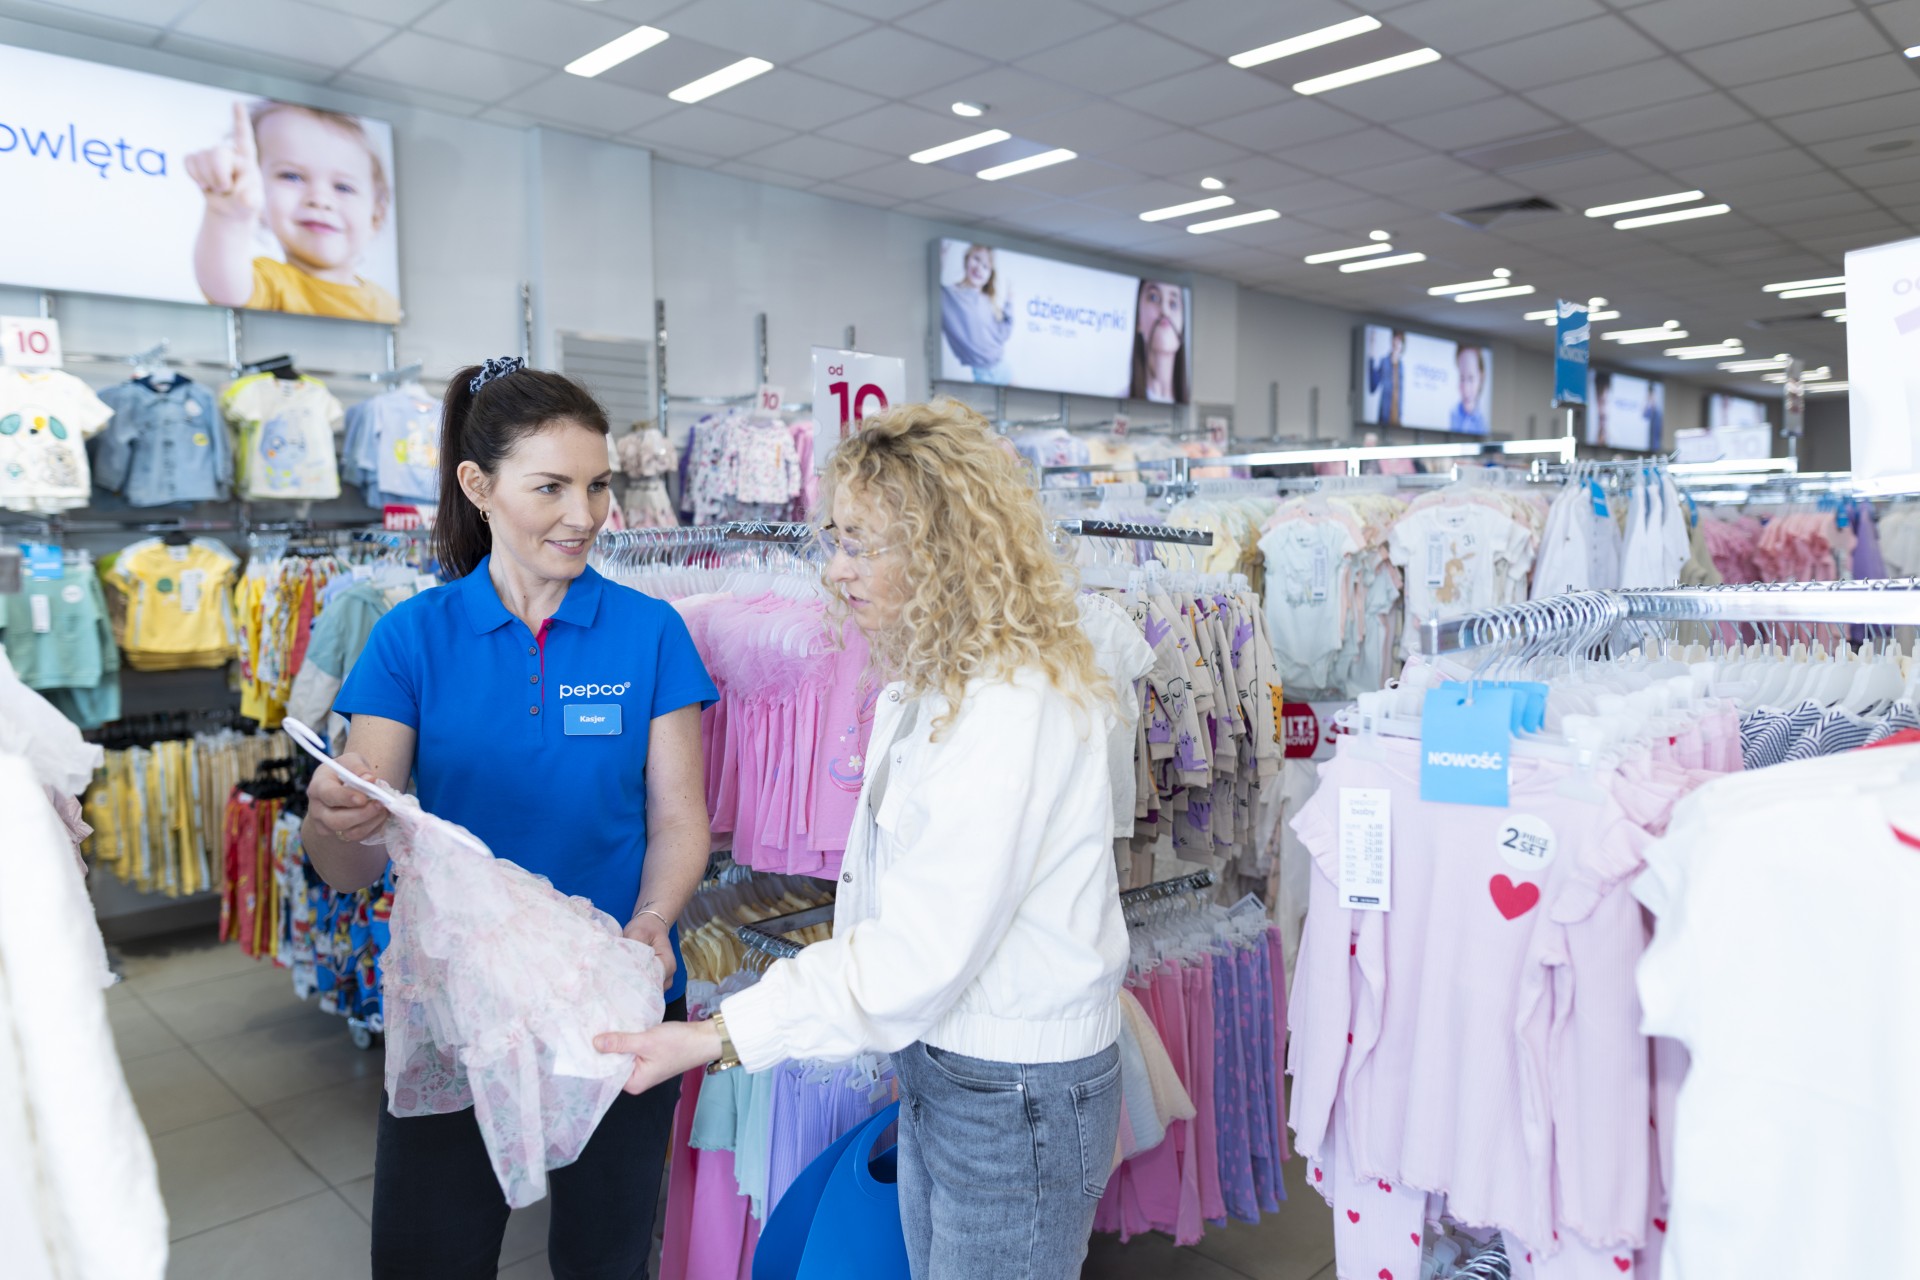
欧州の総合ディスカウントリテーラーであるPepco Groupは、2025年12月31日までの第1四半期の業績を発表し、主力であるPepco業態の既存店売上成長がDealz事業の混乱を補い、通期の業績見通しも据え置かれたことを明らかにした。
- グループ全体の売上高は為替影響を除いたベースで前年同期比4.3%増の14億ユーロ(12.1億ポンド)となった。
- FMCGを除く既存店売上高はグループ全体で前年同期比3.3%増加した。
- 主力業態Pepcoは、FMCGを除く既存店売上高が4.2%増加した。
- Pepcoはポーランド、イベリア、イタリアなど主要市場で好調な数量成長を背景にプラス成長を記録した。
- 一方、Dealzは既存店売上高が7.7%減少した。
- Dealzは、Poundlandの売却に伴うシステム移行の影響で10月・11月に業務上の混乱が生じたが、12月には大幅に回復した。
- Pepco GroupはDealz事業の売却を引き続き進めており、2026年中の完了を見込んでいる。
- グループ全体の売上総利益率は前年同期比360ベーシスポイント改善し49.4%となった。
- 同四半期に51店舗の純増があり、総店舗数は4410店舗となった。新規出店はすべてPepco業態で、中東欧で37店舗、西欧で14店舗を出店した。
- Pepco Groupは2026年度に約250店舗の純増を計画しており、すべてPepco業態での出店を予定している。
【着目点】Pepco Groupの今回の業績は、既存の値頃な価格訴求戦略が欧州各国で引き続き消費者に支持されていることを裏付けている。一方で、Poundland売却に伴うDealz事業のシステム移行トラブルは、事業再編時のオペレーショナルリスクの大きさを示す事例といえる。今後は、Dealz事業の売却完了と、Pepco業態への経営資源集中がグループ全体の収益性向上にどの程度寄与するかが焦点となる。
注釈:本記事は、AIを活用して作成しています。
元記事:こちら
コメント