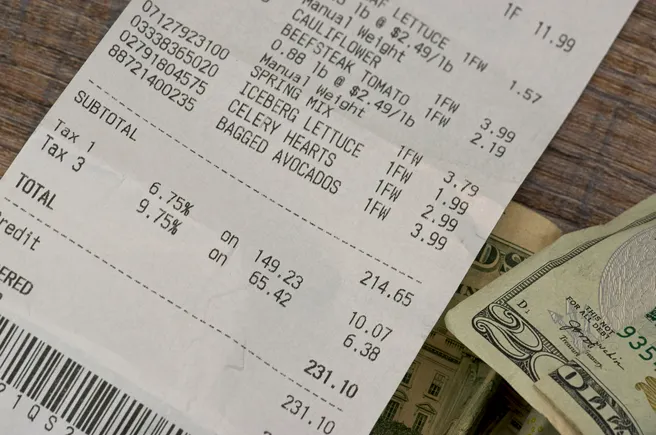
【概要】米国では複数の州が食料品に課される売上税を撤廃または軽減する動きを強めている。家計の負担軽減を目的とした政策で、食料品小売業界にも影響を与える可能性がある。
- 複数の州で食料品税の撤廃・軽減が進行中である。
- 生活費高騰への対応として州政府が税制見直しを実施している。
- 食料品税は低所得世帯への負担が大きいとされ、見直しの主要因となっている。
- 税率引き下げは消費者の実質購買力向上につながる可能性がある。
- 小売業者にとっては価格表示や会計処理の調整が必要になる。
- 州ごとに税率や適用範囲の違いがあり、制度は一様ではない。
- 政治的な争点としても食料品税の扱いが注目されている。
- 一部の州では段階的な税率引き下げスケジュールを採用している。
- 食料品小売業界団体は税負担軽減を歓迎する姿勢を示している。
- 今後も他州への波及が予想され、業界全体の動向が注視されている。
【着目点】食料品税の撤廃・軽減は、消費者の実質可処分所得を増加させ、特に低所得層の生活必需品購入における負担を軽減する効果が期待される。小売業者にとっては、税率変更に伴うシステム対応コストが発生する一方、価格競争力の観点からは追い風となり得る。今後、他州への政策波及が進めば、米国の食料品小売市場全体の価格戦略や消費動向に中長期的な影響を及ぼす可能性があり、業界関係者は州政府の税制動向を継続的に注視する必要がある。
注釈:本記事は、AIを活用して作成しています。
元記事:こちら
コメント