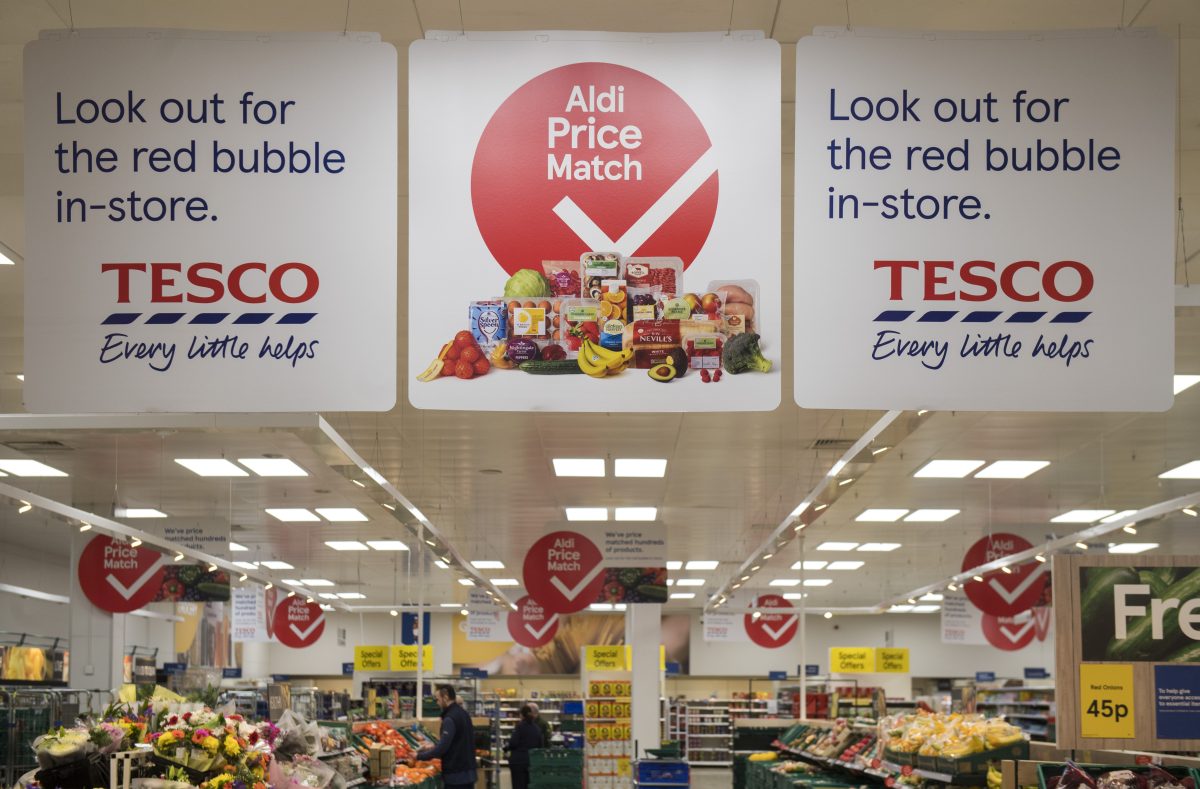
Tescoは、「低価格と品質向上」への投資を強化した結果、通期売上高とキャッシュフローが増加したと発表した。英国最大の食品小売業者は、低価格・品質向上・サービス改善への注力により、10年以上ぶりの高水準となる市場シェアを獲得した一方、中東情勢による不確実性を背景に、来期の業績見通しは慎重な姿勢を示した。
- 52週ベースの比較で、付加価値税と燃料を除く売上高は4.6%増の66.6億ポンドとなった。
- 調整後営業利益は0.8%増の31.5億ポンドだった。
- フリーキャッシュフローは11.8%増の19.6億ポンドに達した。
- 調整後希薄化後1株当たり利益は6%増の29.0ペンスとなった。
- 英国市場シェアは28.5%まで上昇し、前年比24ベーシスポイントの増加となった。
- グループ全体の既存店売上高は3.5%増加した。
- Everyday Low Pricesの対象商品数を3,000品目に3倍増させ、Clubcard Pricesは1万品目超、Aldi Price Matchは600品目超に拡大した。
- プレミアムラインのFinestの売上高は15%増の30億ポンドとなり、消費者の選択的な支出傾向が見られた。
- オンライン売上高は英国で11%増の70億ポンド超となり、即配サービスWhooshは51%増の4億ポンド超に達した。
- 2026/27年度の調整後営業利益見通しは30億から33億ポンドとされ、市場予想を下回る水準となった。
着目点:Tescoの好業績は、値下げ施策と品質向上を両立させる戦略が奏功した結果であり、競合Aldiへの価格対抗策が市場シェア拡大に直結した点が注目される。一方で、プレミアム商品Finestの好調は、消費者が生活必需品では節約志向を強めつつ、嗜好品には選択的に支出する二極化した消費行動を示している。中東情勢を背景とした慎重な業績見通しは、Tescoが利益率拡大よりも価格競争力の維持を優先する姿勢を鮮明にしたものであり、増配と自社株買いにより投資家の懸念を一定程度緩和させる狙いがあると考えられる。
注釈:本記事は、AIを活用して作成しています。
元記事:こちら
コメント