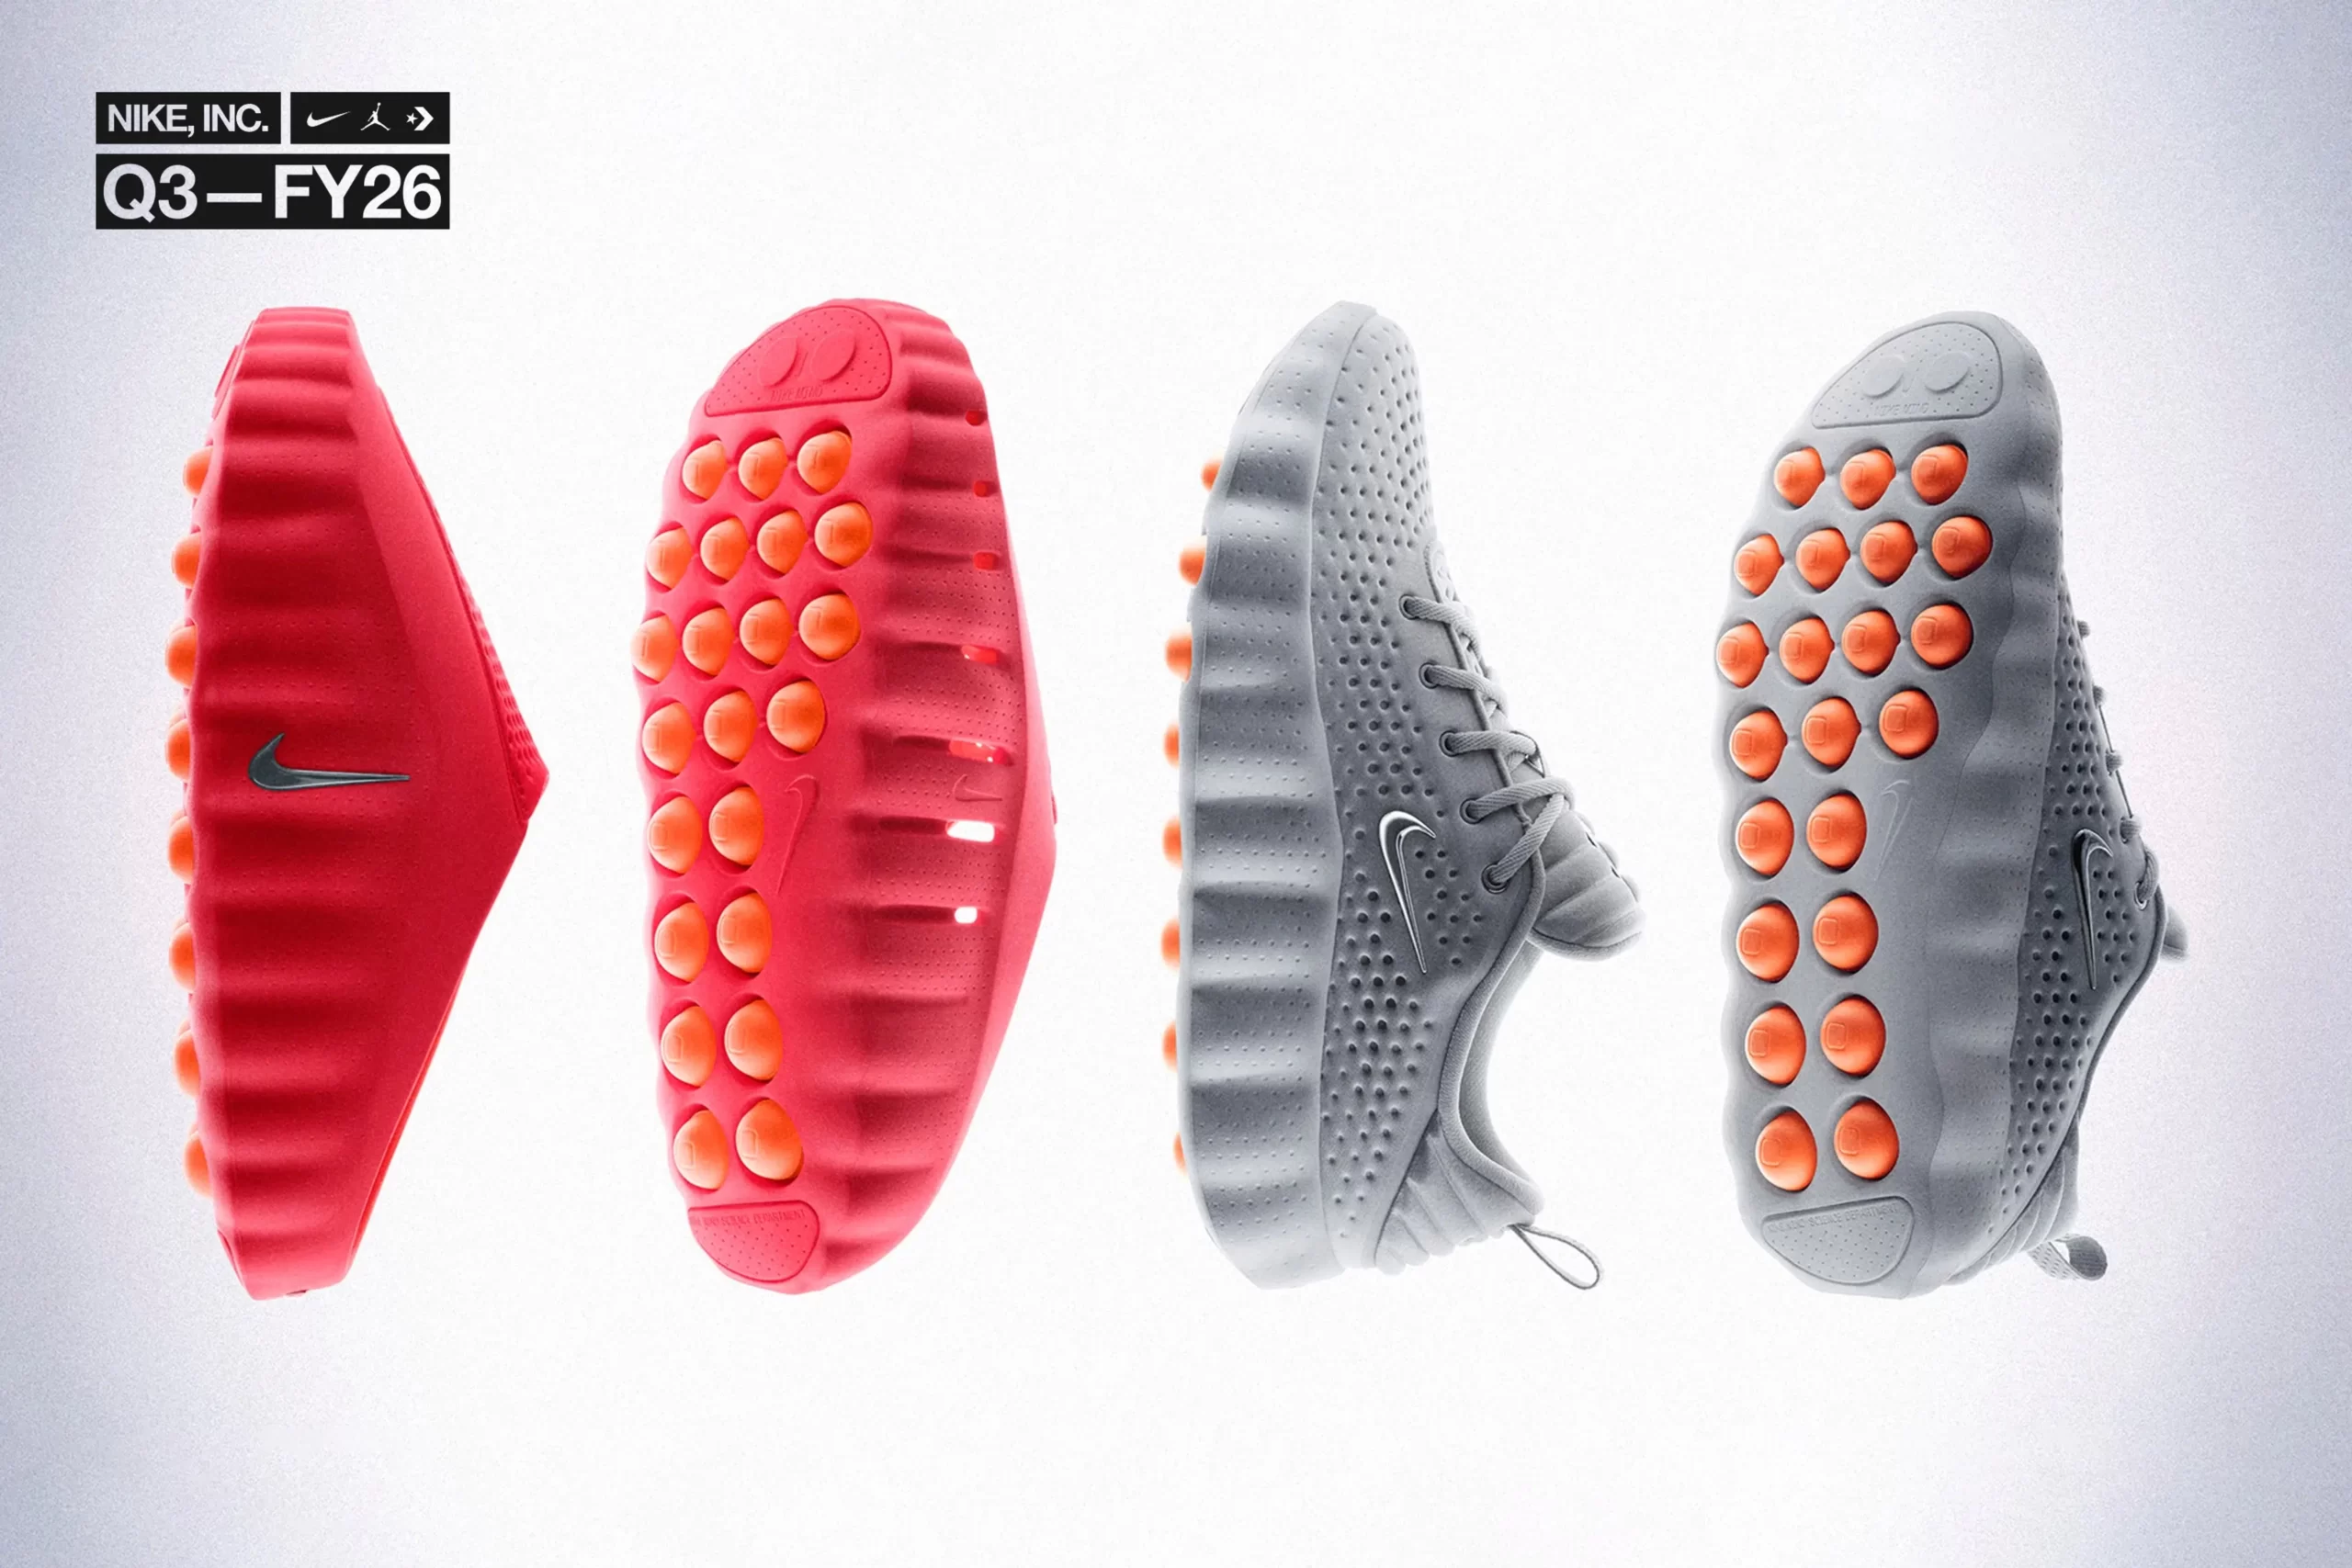
Nikeは四半期の売上高がアナリスト予想を上回ったと発表した一方、中国市場の低迷と消費者の慎重な支出姿勢が業績の重荷となり、業績回復には想定以上の時間がかかると警告した。
- 第4四半期の売上高は83億ポンドで、前年比1%減(為替中立ベースでは4%減)となったが、アナリスト予想の82億ポンドを上回った。
- 通期売上高は350億ポンドで、前年比横ばい(為替中立ベースでは2%減)となった。
- Nikeブランドの第4四半期売上高は81億ポンドで横ばいだったが、為替中立ベースでは3%減少し、北米の成長が中国本土とEMEA地域の落ち込みで相殺された。
- 卸売売上高は北米の成長に支えられ4%増の50億ポンドとなり、直販事業からの転換以降、小売パートナーとの関係再構築が進んでいる。
- 一方、Nike Direct事業の売上高は7%減の31億ポンドとなり、デジタル販売が12%減、直営店売上も7%減少した。
- Converse事業は引き続き苦戦し、全地域で販売が落ち込んだ結果、売上高は32%減の1億8400万ポンドとなった。
- 四半期の純利益は8億3000万ポンドで前年から大幅増加し、希薄化後1株当たり利益は72セントとなった。関税関連の還付7億4300万ポンドが利益を押し上げ、EPSに52セント寄与した。
- 2024年に復帰したElliott Hill最高経営責任者は、年間を通じて「意味のある構造的改善」が見られたとしつつも、依然として売上面での圧力が続いていると認めた。
- 中国本土の売上高は為替中立ベースで17%減となり、在庫過多や地場ブランドAntaおよびLi Ningとの競争激化が重荷となっている。
- 最高財務責任者のMatthew Friend氏は、四半期を通じて事業環境が一段と厳しさを増したとし、今後半年間も改善は見込めないとの見方を示した。
着目点:Nikeの業績は北米の回復が下支えする一方、中国市場の構造的な需要減退と競合台頭が長期的な収益性に影を落としている。関税還付という一時的要因が利益を押し上げた点を除けば、Direct事業の不振やConverseの急落など、ブランド戦略の立て直しは道半ばであることが鮮明になった。今後の在庫調整と2027年度前半の減収見通しは、同社の構造改革が長期戦になることを示唆しており、競合他社の動向と合わせて注視すべきである。
注釈:本記事は、AIを活用して作成しています。
元記事:こちら
コメント