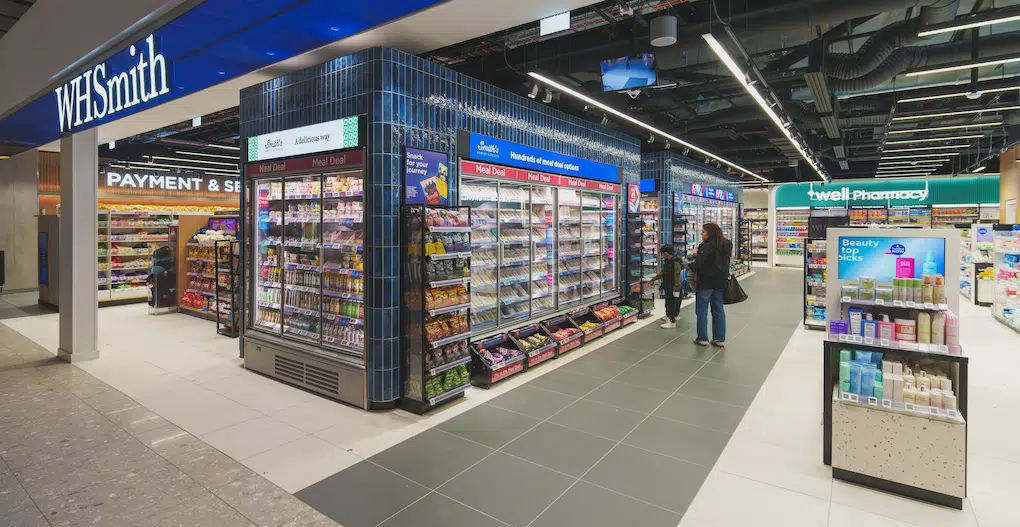
WH Smithは2カ月で2度目となる利益予想の下方修正を発表し、約1億600万ポンドの新株発行による資金調達を実施した。旅行の混乱が継続していることと消費者支出の弱含みが、空港を中心とする同社事業を直撃した。
- 水曜日の取引でWH Smithの株価は一時約20%急落し、約16年ぶりの安値水準を記録した。
- 同社は8月期の税引前利益(非経常項目除く)を7500万〜9000万ポンドと予想し、従来予想の9000万〜1億500万ポンドから引き下げた。
- 下方修正の背景には、旅客数の減少、消費需要の弱含み、ブランドマーケティングの縮小、販促活動の増加、インフレ圧力があるとした。
- 同社は4月にも配当を停止し、中東情勢が航空旅行と顧客支出に影響していると説明していた。
- 北米事業が特に圧迫されており、直近7週間の既存店売上高は4%減少した。
- 北米の空港事業では、航空運賃上昇と航空会社の供給能力低下により既存店売上高が2%減少した。
- InMotion事業も既存店売上高が5%減少し、リゾート事業はラスベガスの来訪者減少により11%減少した。
- リゾート事業では採算の取れないアパレル店舗14店を閉鎖または閉鎖予定とし、残る12店も年内に撤退予定である。
- 欧州ではノルウェーで不採算店舗5店を閉鎖し、他店舗についても撤退またはフランチャイズ化を地主と協議中である。
- 再編に伴い、のれんおよび店舗減損に関連して最大1億5000万ポンドの非現金減損費用を計上する見込みである。
WH Smithは高級品路線から旅行小売への転換を進めてきたが、中東情勢や消費者心理の悪化という外部環境の変化に対し、収益構造の脆弱性が露呈した形である。新株発行による資金調達は負債依存度を下げ、財務的な柔軟性を確保する狙いがあるが、短期的な希薄化は避けられない。今後は不採算事業の整理とフランチャイズ化を通じた資本効率の改善が焦点となり、同社の変革計画の実効性が問われる局面に入ったといえる。
注釈:本記事は、AIを活用して作成しています。
元記事:こちら

コメント