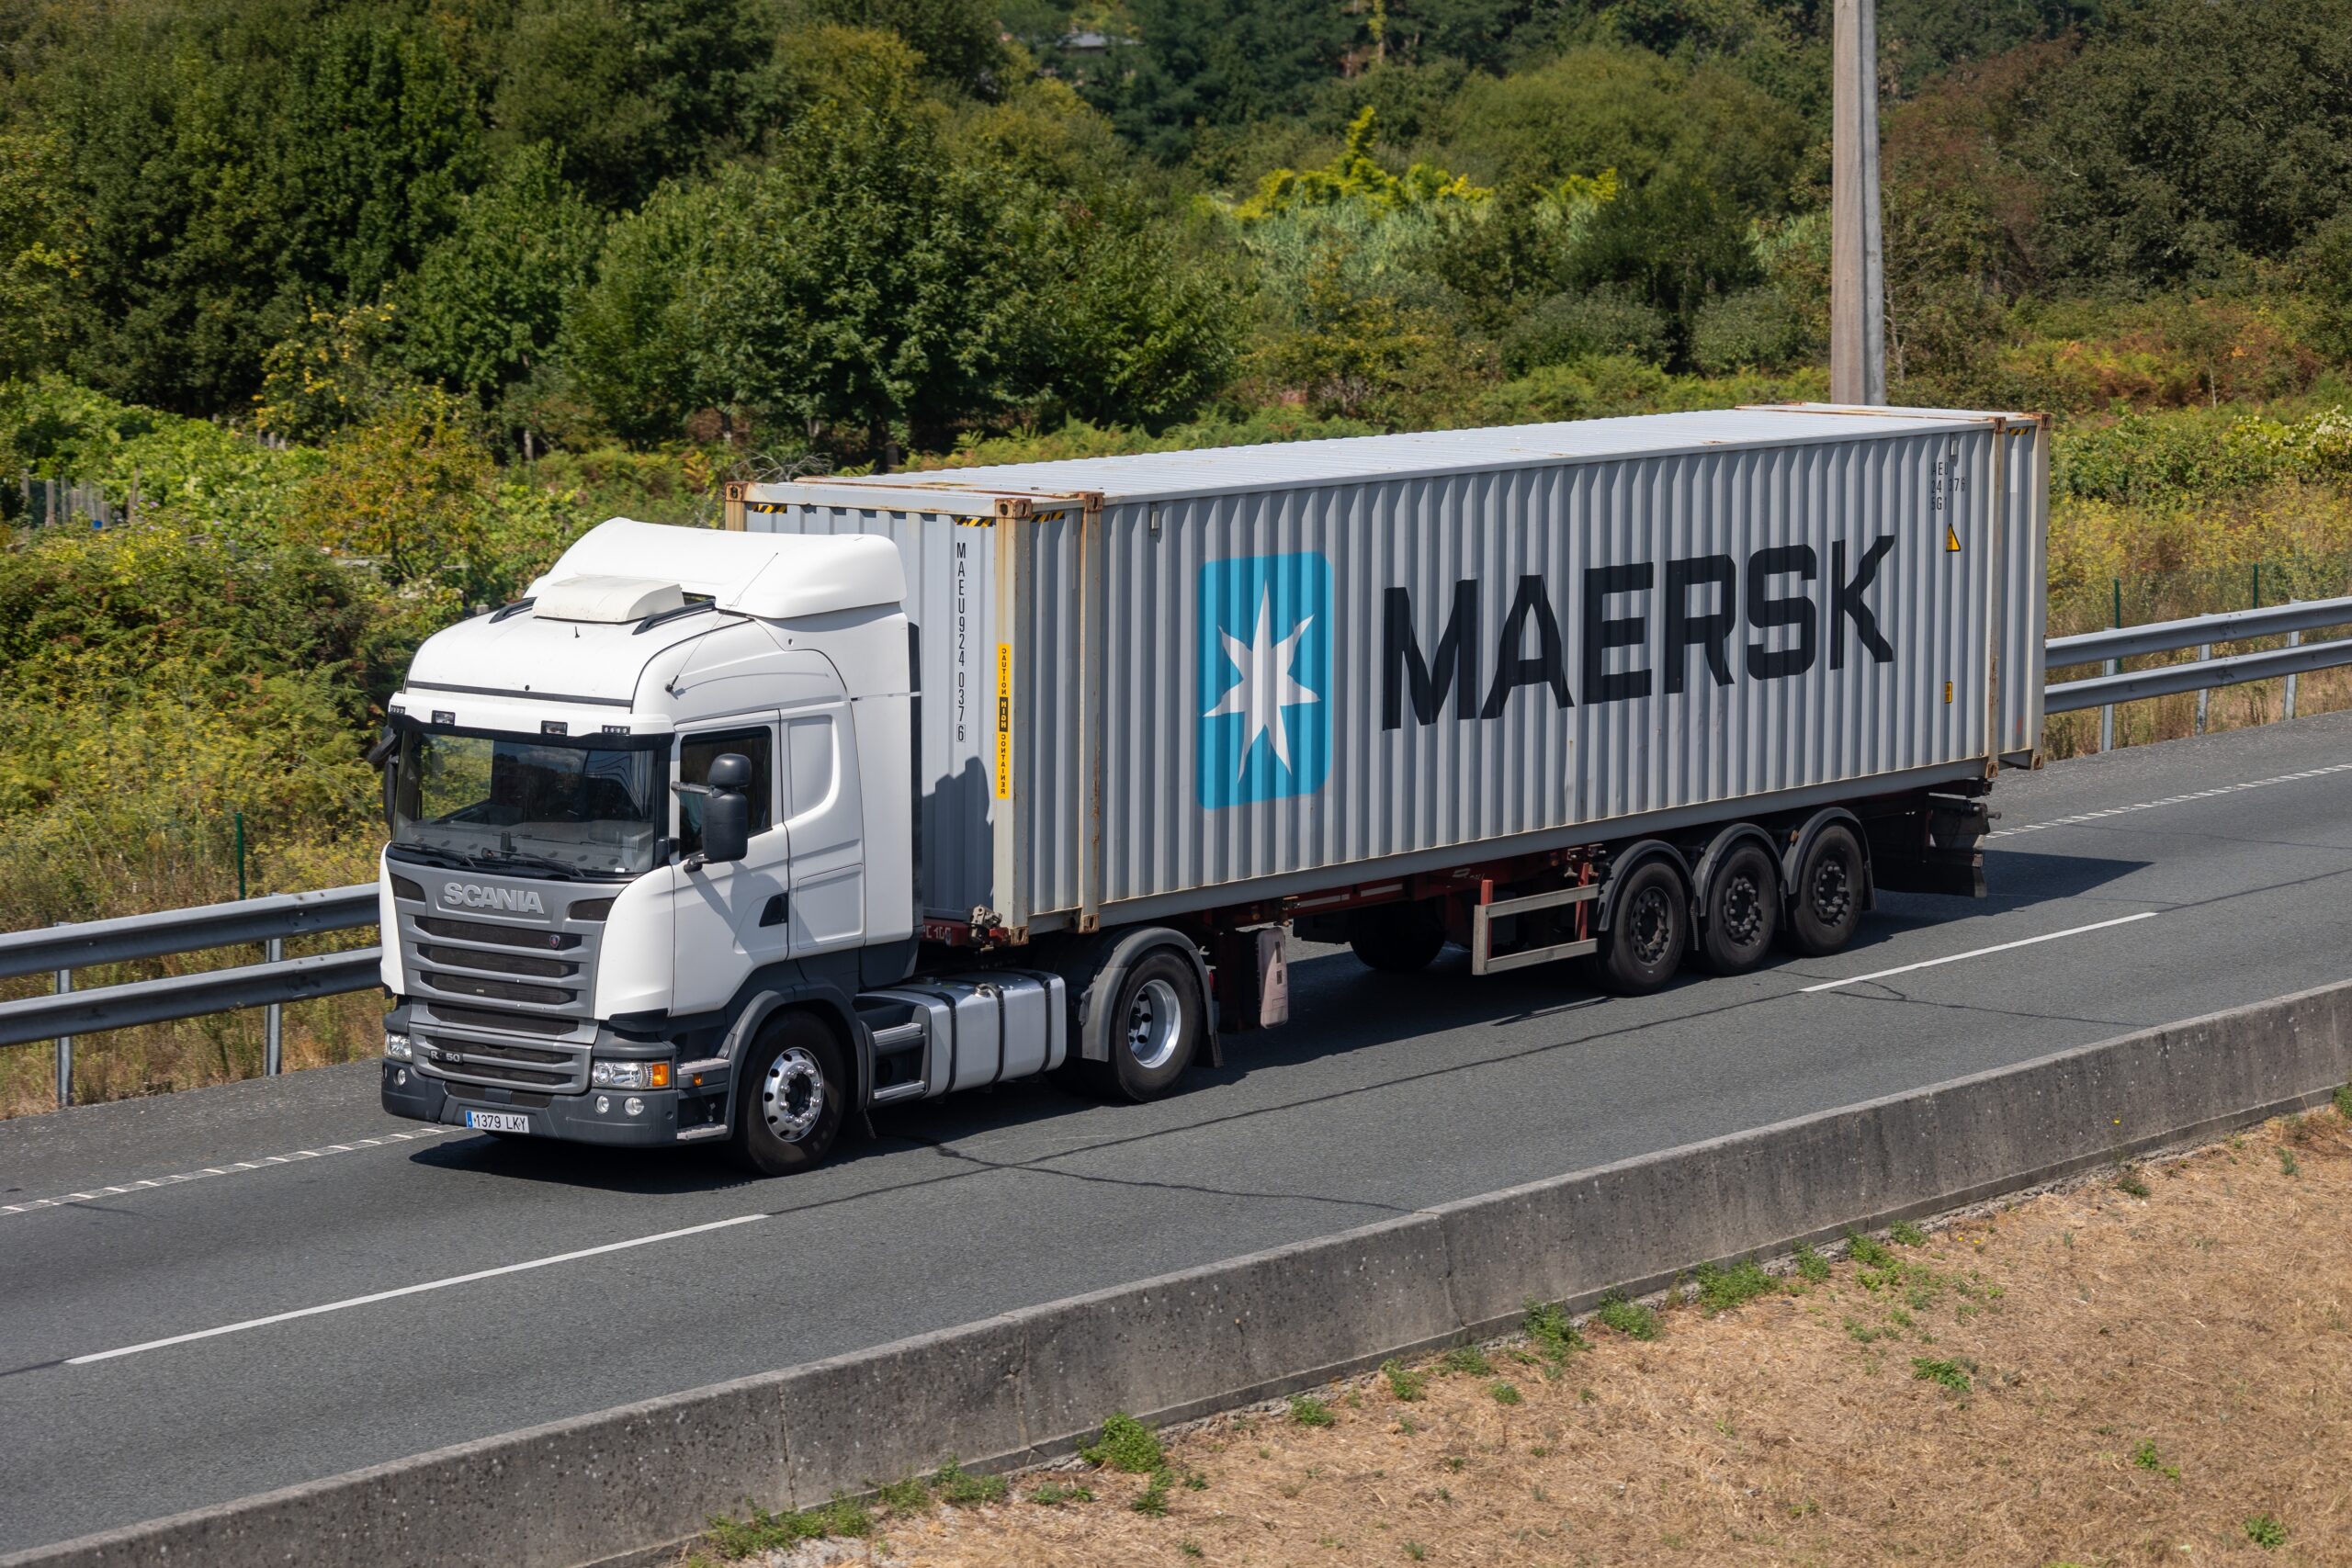
【概要】デンマークの海運大手Maerskは、コンテナ需要の増加と運賃上昇を背景に世界の海運市場が好調となったことを受け、通期の利益見通しを引き上げた。運賃上昇は小売業のサプライチェーンコストに影響を与える可能性があり、業界関係者から注目されている。
- Maerskは2026年の基礎EBITDA見通しを、従来の45億~70億ドルから80億~100億ドルに引き上げた。
- 基礎EBIT見通しも、従来の最大10億ドルの損失から20億~40億ドルの利益へと大幅に上方修正した。
- フリーキャッシュフローは、従来予想のマイナス30億ドル以上から、マイナス15億ドル以上へと改善見込みとなった。
- 今回の上方修正は、コンテナ需要の継続的な強さとスポット運賃の持続的な上昇を反映している。
- 世界のコンテナ市場の取扱量は、今年約4%の成長が見込まれ、従来予想の上限(2~4%)に達する水準となった。
- 運賃上昇は、地政学的リスクやコストインフレ、貿易構造の変化に直面する小売業者のサプライチェーンに追加的な圧力を与える可能性がある。
- Reutersによれば、Maerskはアジアにおける特に強い需要を指摘しており、アナリストは一部の需要増加が関税変更を見越した前倒し出荷による可能性を示唆している。
- 紅海情勢や中東の緊張継続など、世界貿易を取り巻く環境は依然として不安定であり、海運ルートやコストに影響を与えている。
- 堅調な需要は世界貿易量にとってプラス材料である一方、アジアから欧米への輸入業者にとってはコスト圧力の増大リスクとなる。
- Maerskは8月13日に第2四半期決算を発表する予定である。
【着目点】海運大手Maerskの業績見通し上方修正は、世界的な物流コスト動向を占う重要な指標である。運賃上昇が続けば、アジアから欧米への輸入に依存する小売業者の調達コストが上昇し、価格転嫁や調達戦略の見直しを迫られる可能性がある。紅海情勢など地政学リスクの継続も踏まえ、小売企業はサプライチェーンの多様化やコスト管理の強化が一層求められる局面にある。
注釈:本記事は、AIを活用して作成しています。
元記事:こちら
コメント