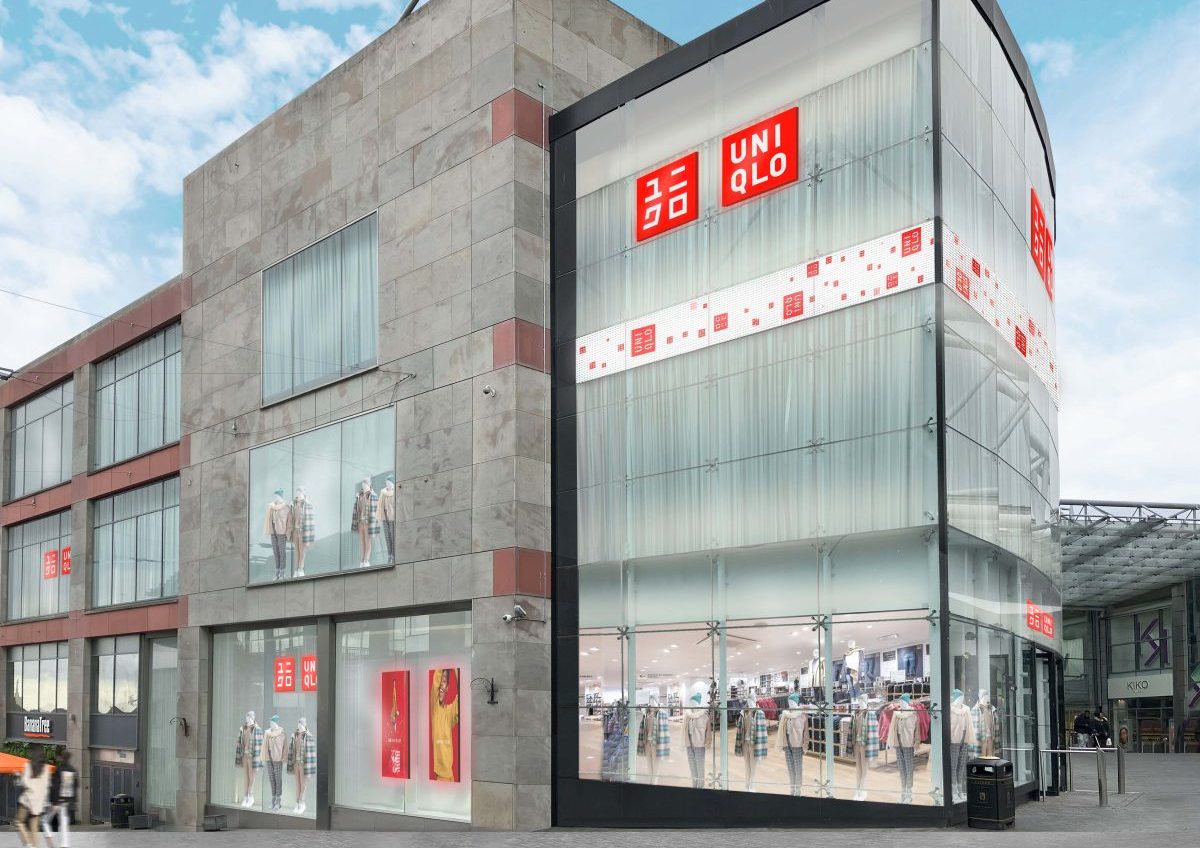
Uniqloを展開するFast Retailingは、第3四半期の営業利益が前年比45.7%増と大幅に伸びたことを受け、通期の利益見通しを上方修正した。日本国内のインバウンド需要と海外市場の成長が業績を牽引した一方、中東情勢による物流混乱や中国事業の減速といった課題も抱えている。
- 5月31日までの3カ月間の営業利益は2137.9億円(約13億ポンド)となり、前年の1467.4億円から大幅増となった。
- 市場予想を大きく上回る好決算を受け、通期営業利益見通しを従来の7000億円から7300億円に上方修正した。
- Fast Retailingは5期連続の過去最高益達成が視野に入っている。
- 中東情勢に関連するサプライチェーン・物流の混乱にもかかわらず好業績を維持した。
- 傘下にはUniqlo、GU、Theory、PLST、Comptoir des Cotonniers、Princesse tam.tamを擁する。
- 日本国内では円安を背景にしたインバウンド観光需要が売上を押し上げた。
- Uniqloは中国依存度低減のため、欧州・北米での店舗展開を継続的に拡大している。
- 中国本土では約900店舗を展開するが、消費者心理の弱まりにより成長が鈍化し、一部店舗の閉鎖や事業再編を進めている。
- 最高財務責任者のTakeshi Okazaki氏は、中東情勢が東南アジアの生産拠点からの航空輸送を複雑化させ、原油価格上昇が合成繊維コストを押し上げる可能性があると指摘した。
- 英国では2026年にCambridgeとManchesterのTrafford Centre、2027年にはLeedsへの新規出店を予定しており、ロンドン以外での知名度向上を図っている。
着目点:Fast Retailingの好決算は、インバウンド需要や欧米市場での拡大戦略が功を奏している一方、中国事業の減速や中東情勢に伴う供給網リスク、異常気象による季節需要の変化など、グローバル企業特有の複合的なリスクマネジメントの重要性を示している。日本企業が海外市場での成長を持続させるためのポートフォリオ分散戦略の好例として注目される。
注釈:本記事は、AIを活用して作成しています。
元記事:こちら
コメント