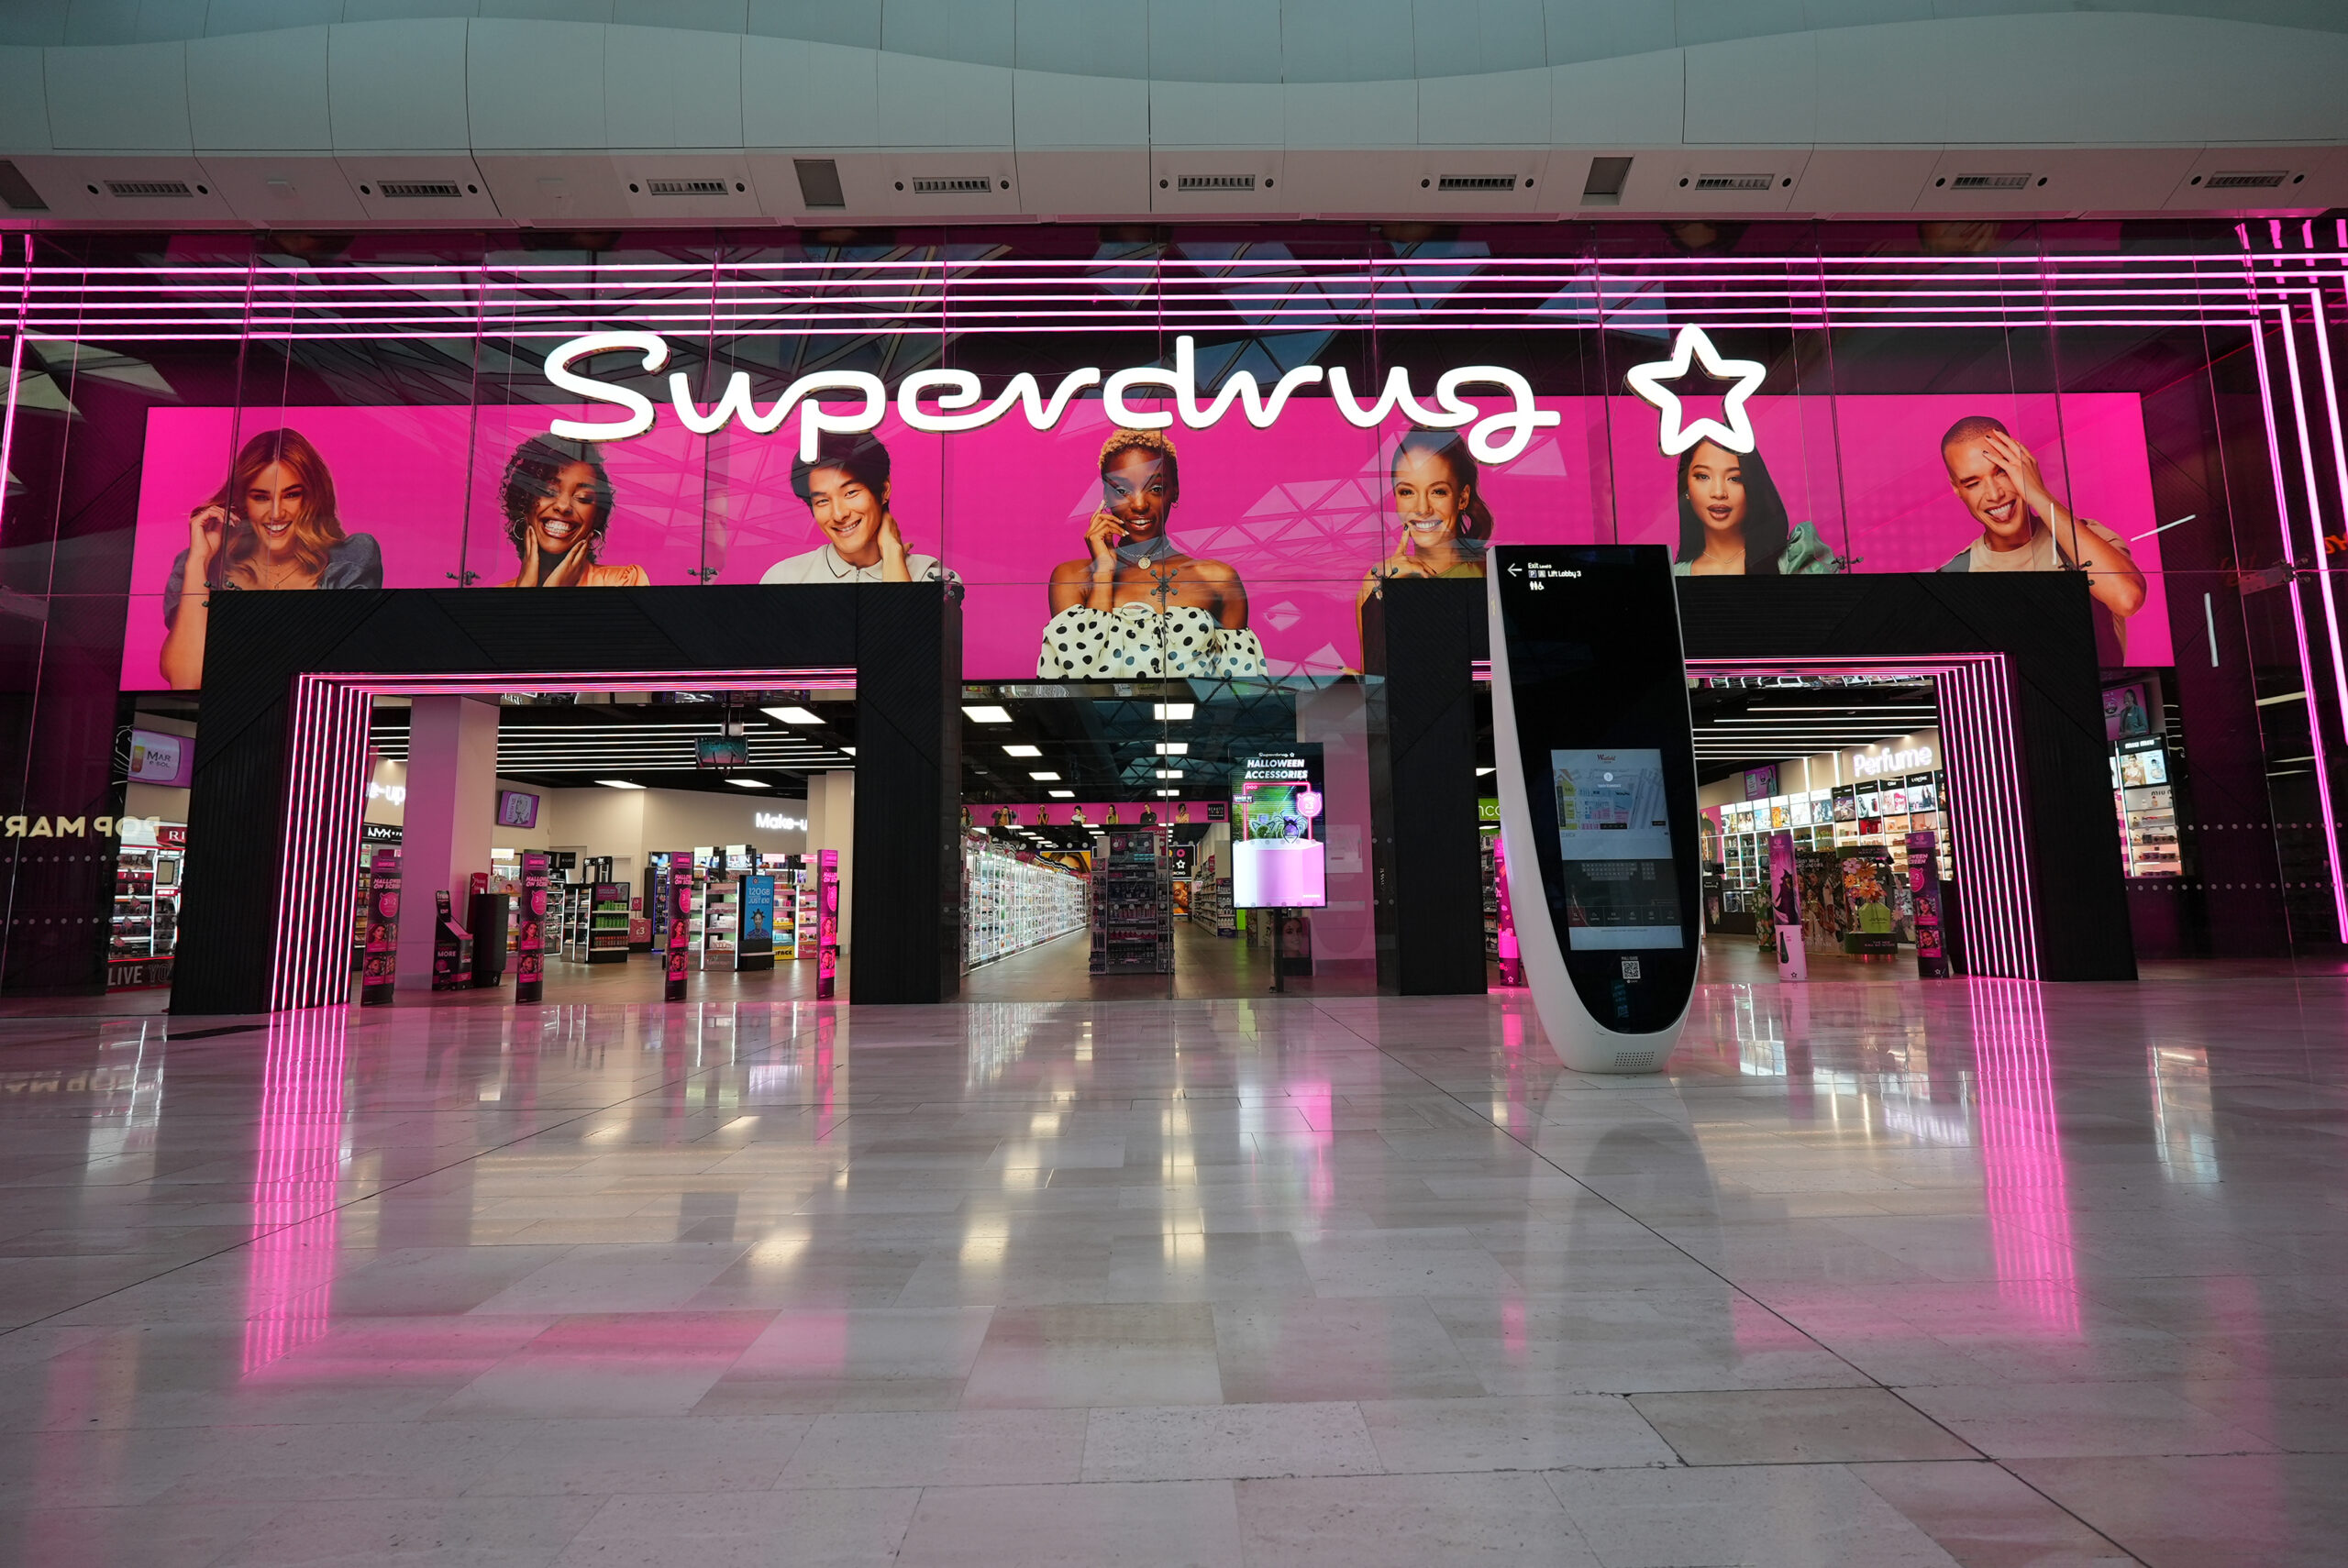
香港を拠点とするヘルス&ビューティー大手AS Watsonが、アジアにおける規制上の問題を理由に、総額15億ポンド規模とされるロンドン証券取引所への上場を2027年まで延期することを検討していると報じられた。同社は今秋、ロンドンと香港での二重上場を準備していた。
- AS Watsonは当初、今秋のロンドンと香港での二重上場を計画していた。
- アジアにおける規制上およびその他の問題により、IPOが来年に先送りされる可能性がある。
- 上場により約15億ポンドの調達と、約225億ポンドの企業価値評価が見込まれていた。
- 今回の延期検討は、新規上場の減少や外国企業による英国上場企業の買収増加に苦しむロンドン証券取引所にとって打撃となる。
- 2026年にロンドンで上場した企業はわずか7社で、調達総額は22億ポンドにとどまる。
- AS Watsonは香港の複合企業CK Hutchisonの傘下であり、31市場で12の小売ブランドのもと1万7000店舗以上を展開している。
- 同社の傘下には英国のSuperdrugやSaversのほか、Watsons、Rossmannなど欧州・アジアのヘルス&ビューティーチェーンが含まれる。
- 今回のIPOは、シンガポール政府系投資会社Temasekが保有する約25%の株式を売却する機会になるとみられていた。
- AS Watsonはまた、フランスの香水・化粧品チェーンMarionnaudの売却も検討している。
- London Stock Exchangeにとって、大型IPO案件の延期は市場の信頼性に関わる重要な課題となっている。
【着目点】今回の動きは、ロンドン証券取引所が直面する新規上場不足という構造的課題を象徴する事例である。AS Watsonのような大型かつ国際的な小売グループでさえ、アジアの規制環境の不確実性を理由に上場判断を先送りせざるを得ない点は、グローバル資本市場における地政学的リスクの高まりを示している。また、Temasekの株式売却機会の遅延やMarionnaud売却検討との関連から、AS Watsonが資本構成の最適化とポートフォリオ再編を同時に進めている点にも注目すべきである。
注釈:本記事は、AIを活用して作成しています。
元記事:こちら

コメント