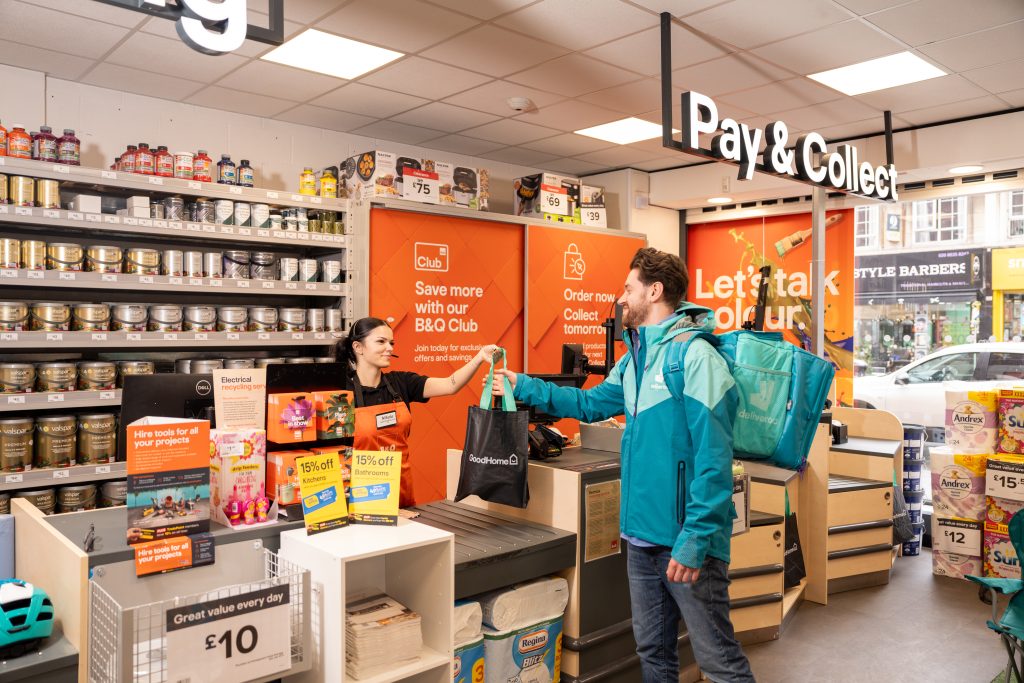
B&Qやスクリューフィックスを傘下に持つKingfisherは、eコマース、トレード、コアDIYカテゴリーにおける戦略的施策が奏功し好調な第3四半期を達成したことを受けて、通期利益見通しを上方修正した。
- 第3四半期の既存店売上高(LFL)は前年同期比0.9%増となった。
- 年初来のLFL売上高成長率は1.6%に達した。
- 成長は販売数量・取引件数双方の継続的な増加に支えられた。
- 英国は引き続き好調な地域で、国内ブランドのLFL売上高は3%増加した。
- 英国事業は市場シェアを拡大したと同社は説明している。
- 一方でフランスとポーランドでは消費需要の軟化が続いた。
- 両国のブランドは、それぞれの市場動向とおおむね連動したパフォーマンスにとどまった。
- トレード(法人向け)売上高は12.1%増加した。
- コア商品群および大型リフォームプロジェクトは引き続き好調だったが、季節商品カテゴリーはやや軟調だった。
- 現行の3億ポンド規模の自社株買いプログラムのうち、これまでに1億7500万ポンド分を取得済みで、2026年3月までの完了に向け計画通り進行している。
着目点:Kingfisherの今回の業績は、英国市場での戦略的施策の成果が明確に数値へ表れた点で注目に値する。B&Qやスクリューフィックスといった主力ブランドが市場平均を上回る成長を遂げる一方、フランス・ポーランドでは消費低迷が続いており、地域間の業績格差が鮮明になっている。eコマースやトレード事業への継続投資、自社株買いの着実な実行は、経営陣が資本効率と株主還元を重視しつつ、成長領域への選択と集中を進めている姿勢を示している。同業他社にとっても、地域別の需要動向を踏まえた戦略の使い分けが今後の重要な論点となるだろう。
注釈:本記事は、AIを活用して作成しています。
元記事:こちら
コメント