InPostは第1四半期決算を発表し、英国・アイルランド事業の荷物取扱量が前年同期比220%急増した一方、Yodelの統合費用が同部門の収益を圧迫し赤字に転落したことを明らかにした。英国事業は同社グループ全体の成長を牽引する一方、構造改革への投資がグループ全体の調整後EBITDAを押し下げる結果となった。
- 英国・アイルランドの荷物取扱量は第1四半期に220%増加し、7690万個に達した(前年同期は2400万個)。
- 同部門の売上高は120.9%増の9億4770万ズロチとなり、Yodelの連結効果と消費者間・企業消費者間取引の伸びが寄与した。
- 同部門の調整後EBITDAは4890万ズロチの赤字に転落(前年同期は6170万ズロチの黒字)。
- Yodel統合は1月に再開され、荷物1個あたりコストの最適化、物流ネットワークの統合、中間輸送の効率化に重点を置いている。
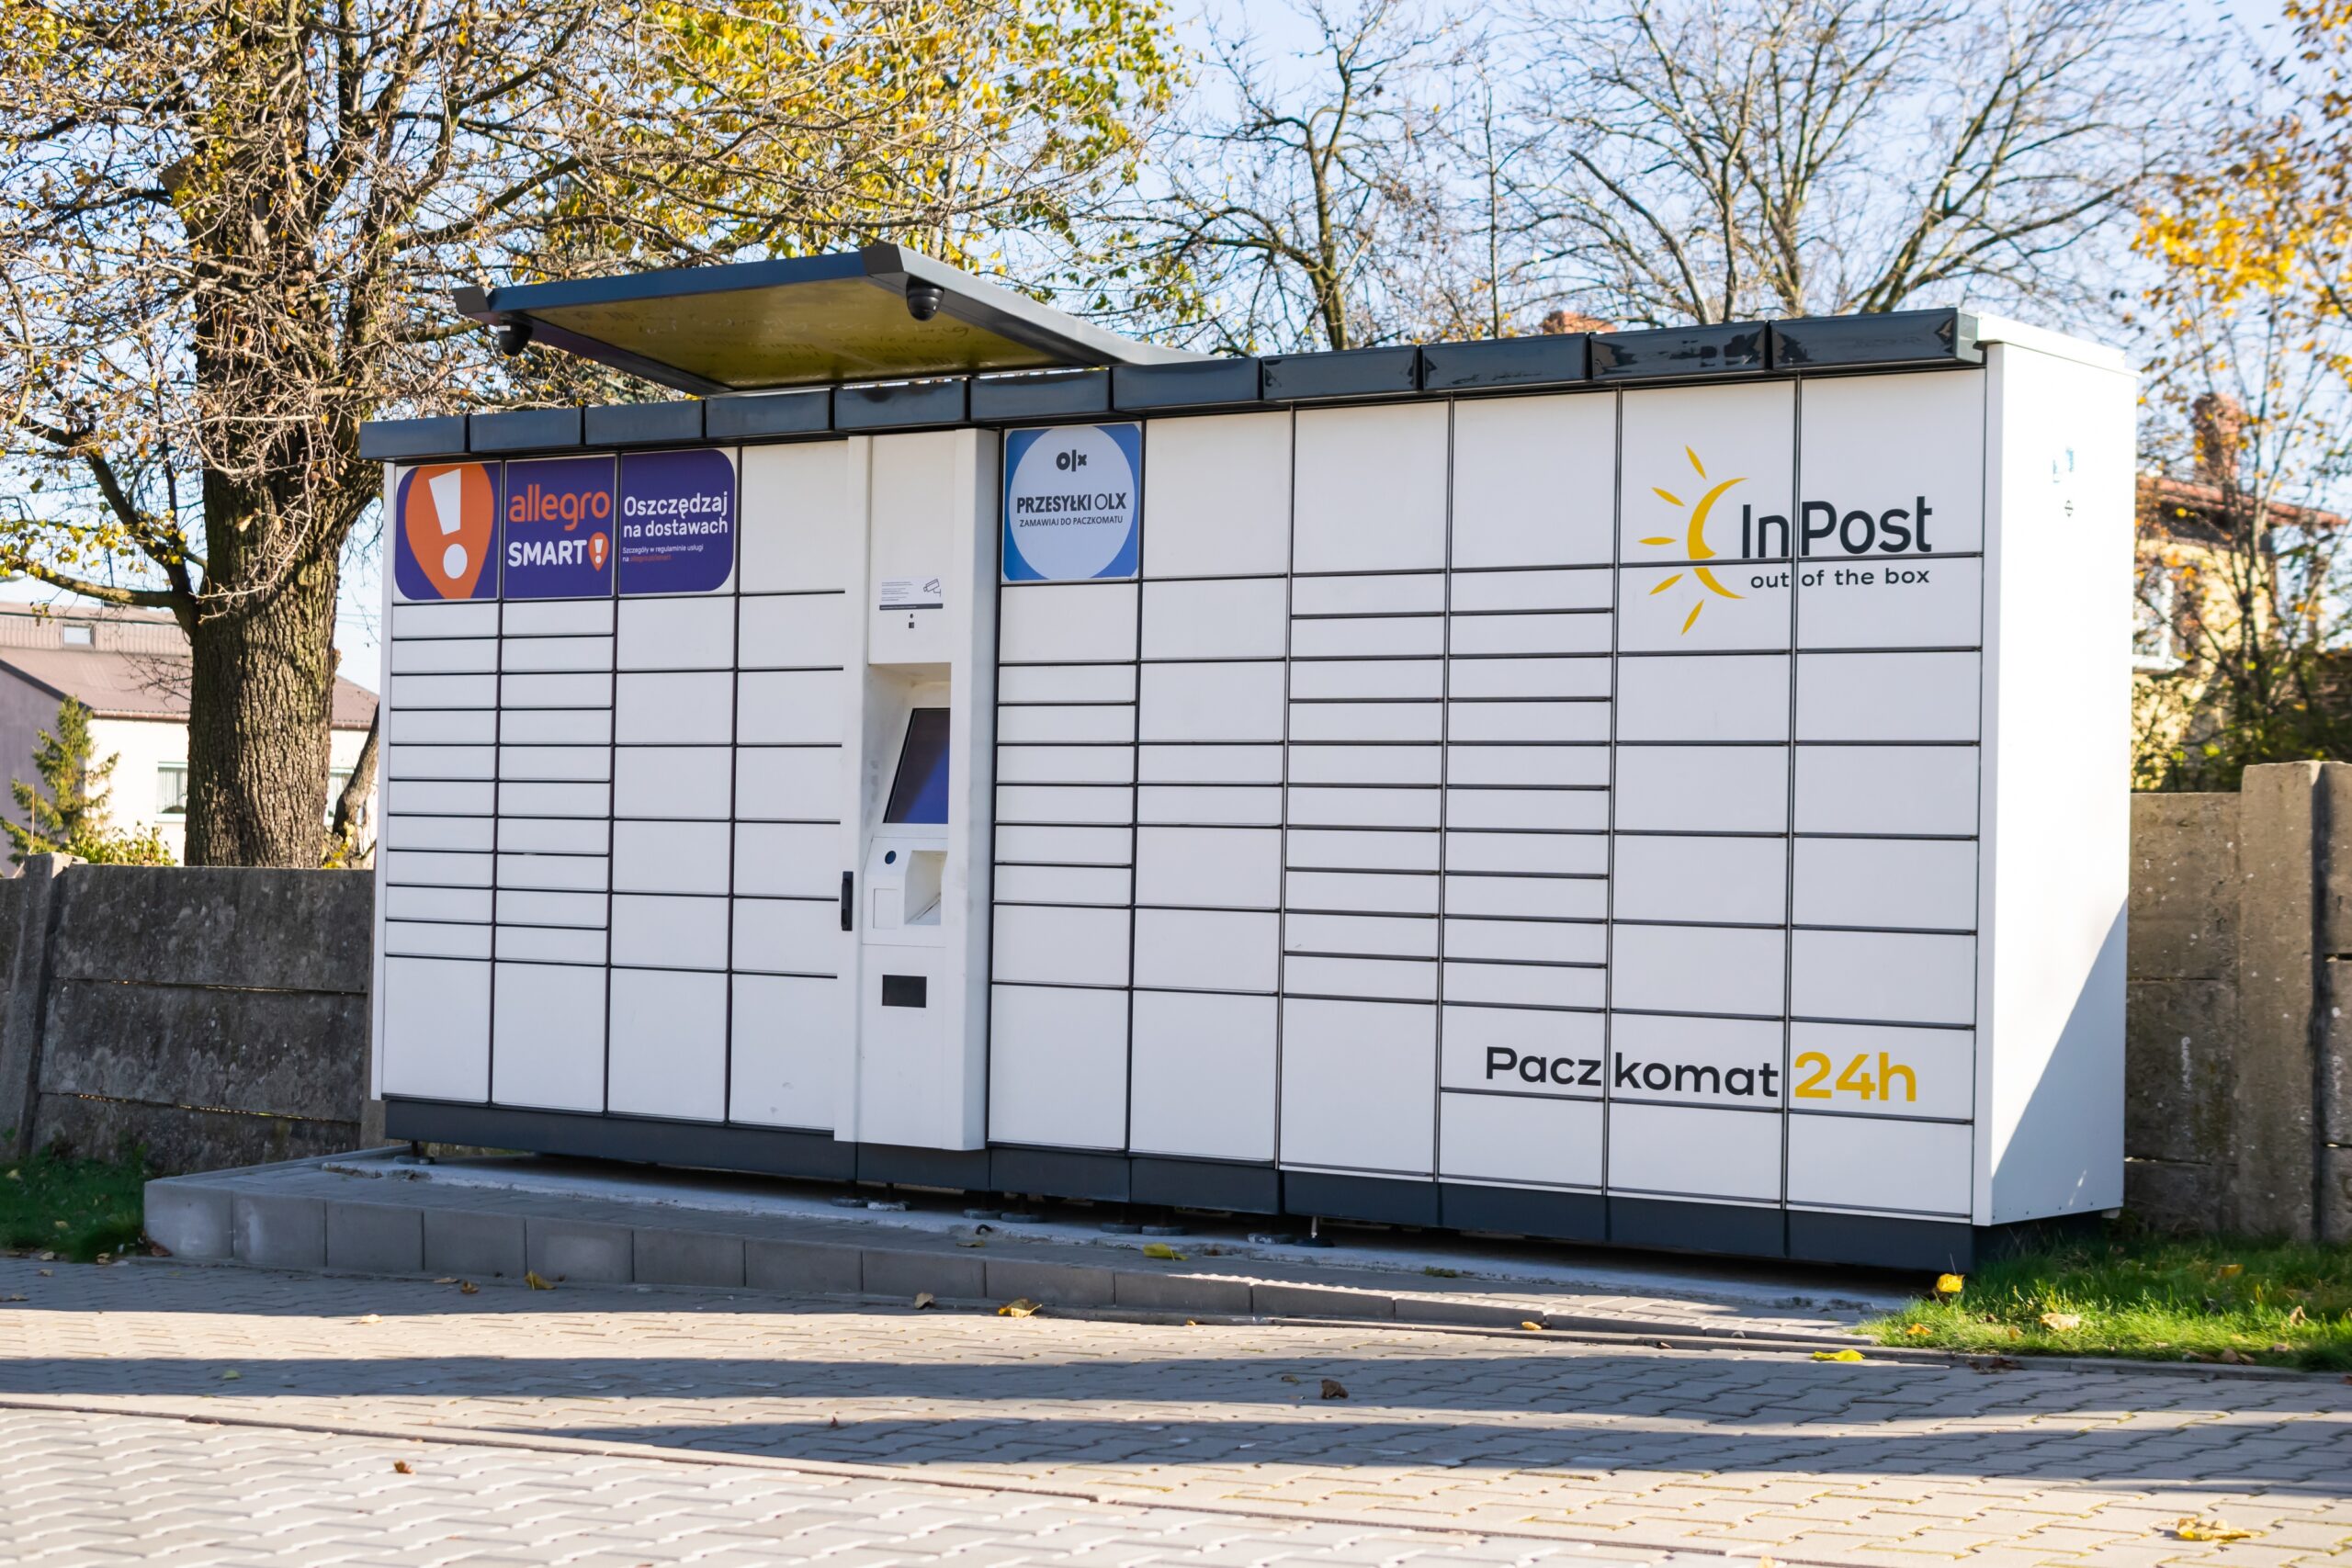
- InPostは英国最大の宅外受け取りネットワークとなり、四半期末時点で自動宅配ロッカーは14,623台(前年比45%増)。
- 期間中、英国では週あたり約70台のペースで宅配ロッカーを追加し、宅外受け取り拠点の総数は18,672か所に達した。
- グループ全体の荷物取扱量は32%増の3億5920万個、売上高は30.8%増の38億6000万ズロチとなった。
- グループ全体の調整後EBITDAは4%減の9億220万ズロチ。ポーランド・ユーロ圏の増益を英国の構造改革費用が相殺した。
- 国際市場が売上全体に占める比率は53%となり、ポーランドの47%を上回った。
- 創業者兼CEOのRafał Brzoska氏は、2026年の滑り出しは想定通り、一部では想定を上回っているとコメントした。
着目点:InPostの事例は、M&Aによる規模拡大と既存事業統合の難しさを象徴している。Yodel買収による英国事業の急拡大は市場シェア獲得に直結した一方、統合コストが短期的な収益性を犠牲にしている点は注目に値する。今後、統合が完了し収益性改善へ転じるタイミングが、欧州宅配市場における同社の競争力を左右する重要な指標となるだろう。
注釈:本記事は、AIを活用して作成しています。
元記事:こちら
コメント