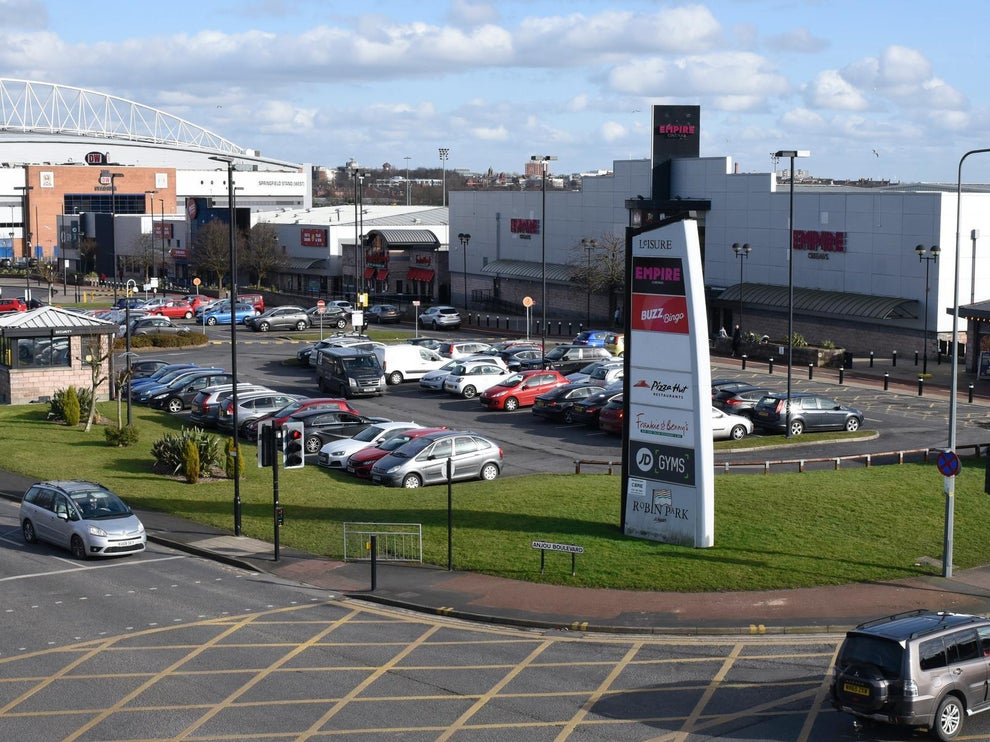
英国では、ディスカウント業態やファッションチェーン、ジム、コンビニエンス業態などの事業者が郊外型商業施設「リテールパーク」の用地を奪い合い、深刻な供給不足が生じている。業界関係者からは、特に大型店舗向けの空き区画がほとんど残っていないとの警告が出されている。
- リテールパーク業界全体の空室率は過去最低水準近くまで低下している
- Lidl、Aldi、B&M、Home Bargainsに加え、Superdrug、Mountain Warehouse、PureGym、The Gym Groupなどが需要を牽引している
- かつてはDIYや家具、かさばる商品を扱う小売業が中心だったが、今では不動産市場で最も人気の高い物件タイプの一つとなっている
- 不動産コンサルティング会社Knight Frankは、英国が「供給危機に向けて夢遊病状態で進んでいる」と警告している
- 新規のリテールウェアハウス開発計画は、計画許認可システムを通過するものがごくわずかしかない
- 55カ所以上のリテールパークを保有するBritish Landは、保有物件の稼働率が約99%に達していると発表した
- Knight Frankによると、2025年末時点のリテールウェアハウス市場全体の空室率は4.8%と、過去最低を記録した
- 同社は2033年までに新規供給されるリテールウェアハウス開発案件をわずか21件、面積にして約270万平方フィートと予測している
- 2025年単年だけで、小売業者は約750万平方フィートのリテールウェアハウス用地を新たに取得した
- British Landの幹部は、オンライン注文を自宅に届けるコストは来店を促すコストよりはるかに高く、リテールパークはクリック&コレクトや返品拠点としての活用にも適していると指摘している
本件は、オンライン物流コストの高騰を背景に、実店舗が単なる販売拠点にとどまらず、フルフィルメントや返品対応の拠点としての機能を担い始めている構造変化を象徴している。郊外型施設は広い区画、好立地のアクセス性、無料駐車場といった利点からオムニチャネル戦略との親和性が高く、不動産取得コストや計画許認可の長期化が今後の店舗網拡大戦略における重要な制約要因となる可能性がある。小売企業にとっては、立地確保の先行投資や既存物件の再活用戦略が今後の競争優位性を左右する焦点となろう。
注釈:本記事は、AIを活用して作成しています。
元記事:こちら
コメント